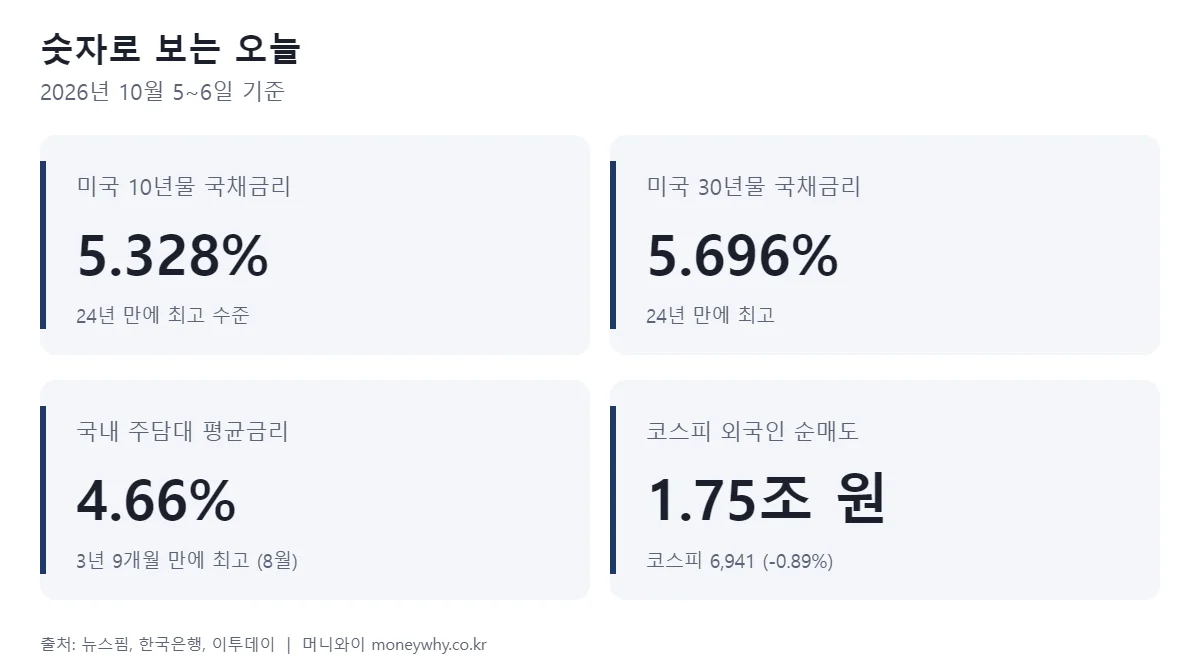
2026년 10월 6일 기준
보통은 이렇습니다. 일자리 지표가 나쁘게 나오면 “경기가 식는다 → 금리 내릴 일만 남았다”는 계산이 붙으면서 국채금리는 내려갑니다. 그런데 지난 5일(현지시간) 미국에서는 반대 일이 벌어졌습니다. 9월 일자리가 2만 9천 개 늘어나는 데 그쳤고 서비스업 지수도 54.9로 꺾였는데, 10년물 국채금리는 오히려 5.328%까지 올랐습니다. 30년물은 5.696%로 24년 만에 가장 높은 수준입니다.
나쁜 소식에도 금리가 오른다는 건, 지금 금리를 움직이는 힘이 경기가 아니라 다른 데 있다는 뜻입니다. 이게 왜 중요한지, 우리 대출과 주식 계좌에는 어떻게 닿는지 정리해 봤습니다.
경기가 아니라 “돈을 빌리려는 사람이 너무 많다”
채권도 결국 사고파는 물건입니다. 파는 쪽이 많고 사는 쪽이 적으면 가격이 떨어지고, 채권 가격이 떨어지면 금리는 올라갑니다. 지금 미국 채권시장이 딱 그 상황입니다.
- 미국 정부: 나랏빚이 40조 달러를 넘은 상태에서 매달 막대한 국채를 새로 찍어내고 있습니다.
- 빅테크: 아마존, 마이크로소프트 같은 AI 투자 기업들이 올해만 2,200억 달러어치 회사채를 발행했습니다. 정부와 기업이 같은 투자자 돈을 놓고 경쟁하는 셈입니다.
- 약해진 수요: 최근 국채 입찰에서 예상보다 높은 금리를 줘야 겨우 팔리는 장면이 반복되고 있습니다.
여기에 유럽도 불을 보탰습니다. 프랑스 재정 불안으로 프랑스와 독일의 국채 금리 차이가 2011년 재정위기 이후 가장 크게 벌어졌습니다. 시장에서는 이런 흐름이 이어지면 30년물이 이달 안에 6%에 닿을 수 있다는 전망까지 나옵니다.
내 대출: 이미 가격에 들어와 있다
미국 장기금리가 오르면 국내 은행이 돈을 조달하는 비용도 같이 오릅니다. 그 결과는 이미 숫자로 찍혔습니다. 한국은행 집계로 8월 새로 나간 주택담보대출 평균금리는 연 4.66%입니다. 한 달 새 0.18%p 올라 넉 달 연속 상승했고, 2022년 11월(4.74%) 이후 3년 9개월 만에 가장 높습니다. 신용대출은 한 달 만에 0.36%p 뛴 6.33%입니다.
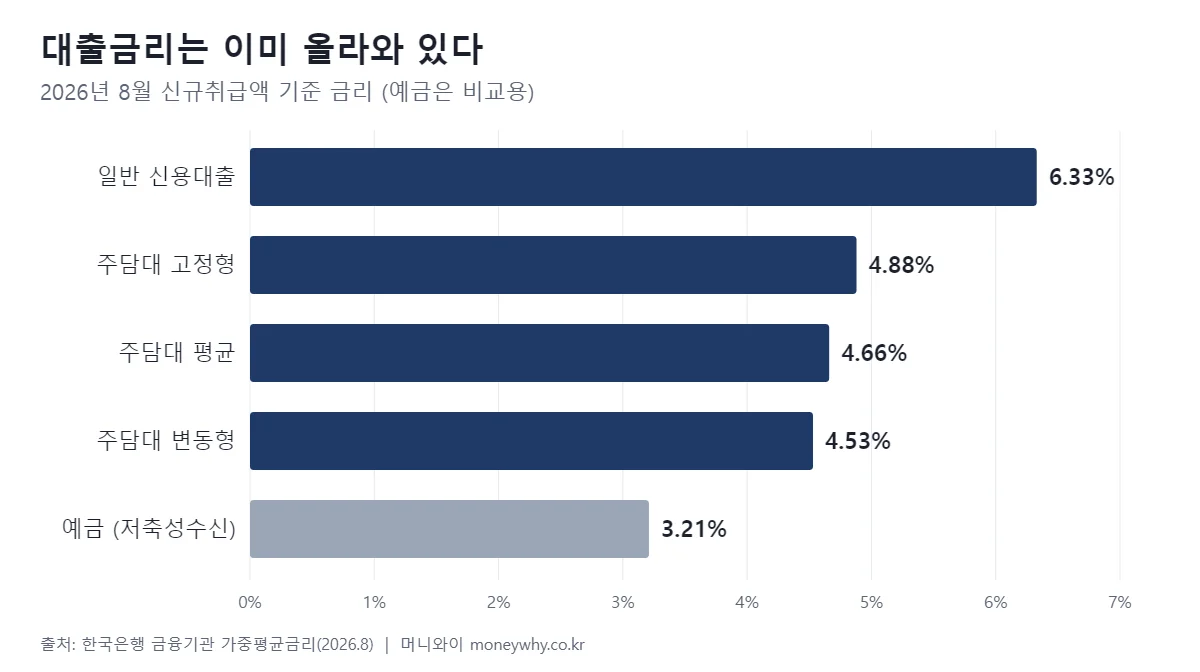
눈여겨볼 건 고정금리와 변동금리의 차이입니다. 고정형 4.88%, 변동형 4.53%로 차이가 0.35%p까지 좁혀졌습니다. 그래서 새로 대출받는 사람 중 고정금리를 고른 비중이 35.3%로, 10개월 만에 다시 늘었습니다. 5대 시중은행의 고정형 주담대 금리 상단은 이미 연 6% 후반입니다.
체크해 볼 것
- 변동금리 대출이 있다면 다음 금리 변경일이 언제인지, 중도상환수수료가 면제되는 시점이 언제인지 먼저 확인해 두세요.
- 새로 대출을 알아보는 중이라면, 고정과 변동의 차이가 작을수록 앞으로의 금리 변동을 피할 수 있는 고정형의 값어치가 커집니다.
- 예금 금리는 3.21%로 거의 그대로입니다. 대출과 예금의 금리 차이가 벌어지는 시기에는 여윳돈으로 대출 원금을 줄이는 쪽이 예금보다 유리한지 따져볼 만합니다.
내 주식: 외국인이 코스피를 판다
미국 국채만 사도 연 5%대 이자를 주는데, 굳이 변동성 큰 신흥국 주식을 들고 있을 이유가 줄어듭니다. 6일 코스피는 0.89% 내린 6,941로 마감하며 7,000선을 내줬습니다. 이날 외국인은 코스피에서만 1조 7,520억 원을 팔았습니다.
흥미로운 건 같은 날 코스닥은 2.98% 올랐다는 점입니다. 삼성SDI가 전고체 배터리 소재 공동개발 소식에 8.7% 뛰는 등 개별 호재가 있는 종목에는 돈이 몰렸습니다. 시장 전체가 아니라 재료가 있는 종목만 골라 사는 장이라는 뜻입니다.
당장 볼 일정은 8일 삼성전자 3분기 잠정실적입니다. 코스피 방향을 가를 변수로 꼽히고 있습니다.
환율: 달러는 강한데 원화는 버틴다
미국 금리가 높으면 달러로 돈이 몰리고, 유로화까지 약해지면서 달러인덱스는 102선까지 올라왔습니다. 그런데 원·달러 환율은 1,340원대 중반에서 크게 흔들리지 않고 있습니다. 반도체 수출 호조와 기록적인 무역흑자 덕분에 수출 기업들이 달러를 원화로 바꾸는 물량이 꾸준히 나오기 때문입니다.
다만 이 버팀목은 미국 금리가 지금 수준에서 멈춘다는 전제가 붙습니다. 30년물이 6%를 넘보는 상황이 되면 환율도 다시 움직일 수 있습니다.
앞으로 볼 것 세 가지
- 미국 국채 입찰 결과: 수요가 계속 약하면 금리가 더 오를 수 있습니다.
- 10월 8일 삼성전자 잠정실적: 외국인 매도를 멈출 재료가 될지 지켜볼 만합니다.
- 은행 대출금리 공시: 은행연합회 소비자포털에서 은행별 금리를 비교할 수 있습니다.
요즘처럼 정부의 대출 규제와 미국발 금리 상승이 겹치는 시기에는, 광고 데이터에서도 ‘대출 갈아타기’ 같은 검색이 눈에 띄게 늘어납니다. 그만큼 이자 부담을 걱정하는 분이 많다는 뜻이겠죠. 금리가 더 오르기 전에 내 대출 금리와 다음 금리 변경 시점부터 한번 확인해 보시길 권합니다.
머니와이 J (12년 차 온라인 마케터)
한 줄 정리
지금 미국 금리는 경기가 아니라 “빌리려는 돈이 너무 많다”는 이유로 오르고 있고, 그 여파는 이미 내 주담대 4.66%와 외국인의 코스피 매도로 나타나고 있습니다.
참고 자료: 뉴스핌(10.6), 머니투데이(10.1), 머니투데이(9.30), 뉴데일리(9.30), 이투데이(10.6), 이데일리(10.6)
이 글은 정보 제공 목적이며 특정 금융상품이나 종목에 대한 투자 권유가 아닙니다. 수치는 작성 시점 기준이며 이후 달라질 수 있습니다.