2026년 10월 7일 기준
3줄 요약
- 은행 신규 주택담보대출 금리가 2026년 8월 연 4.66%로 한 달 새 0.18%p 올라 3년 9개월 만에 가장 높아졌습니다(한국은행).
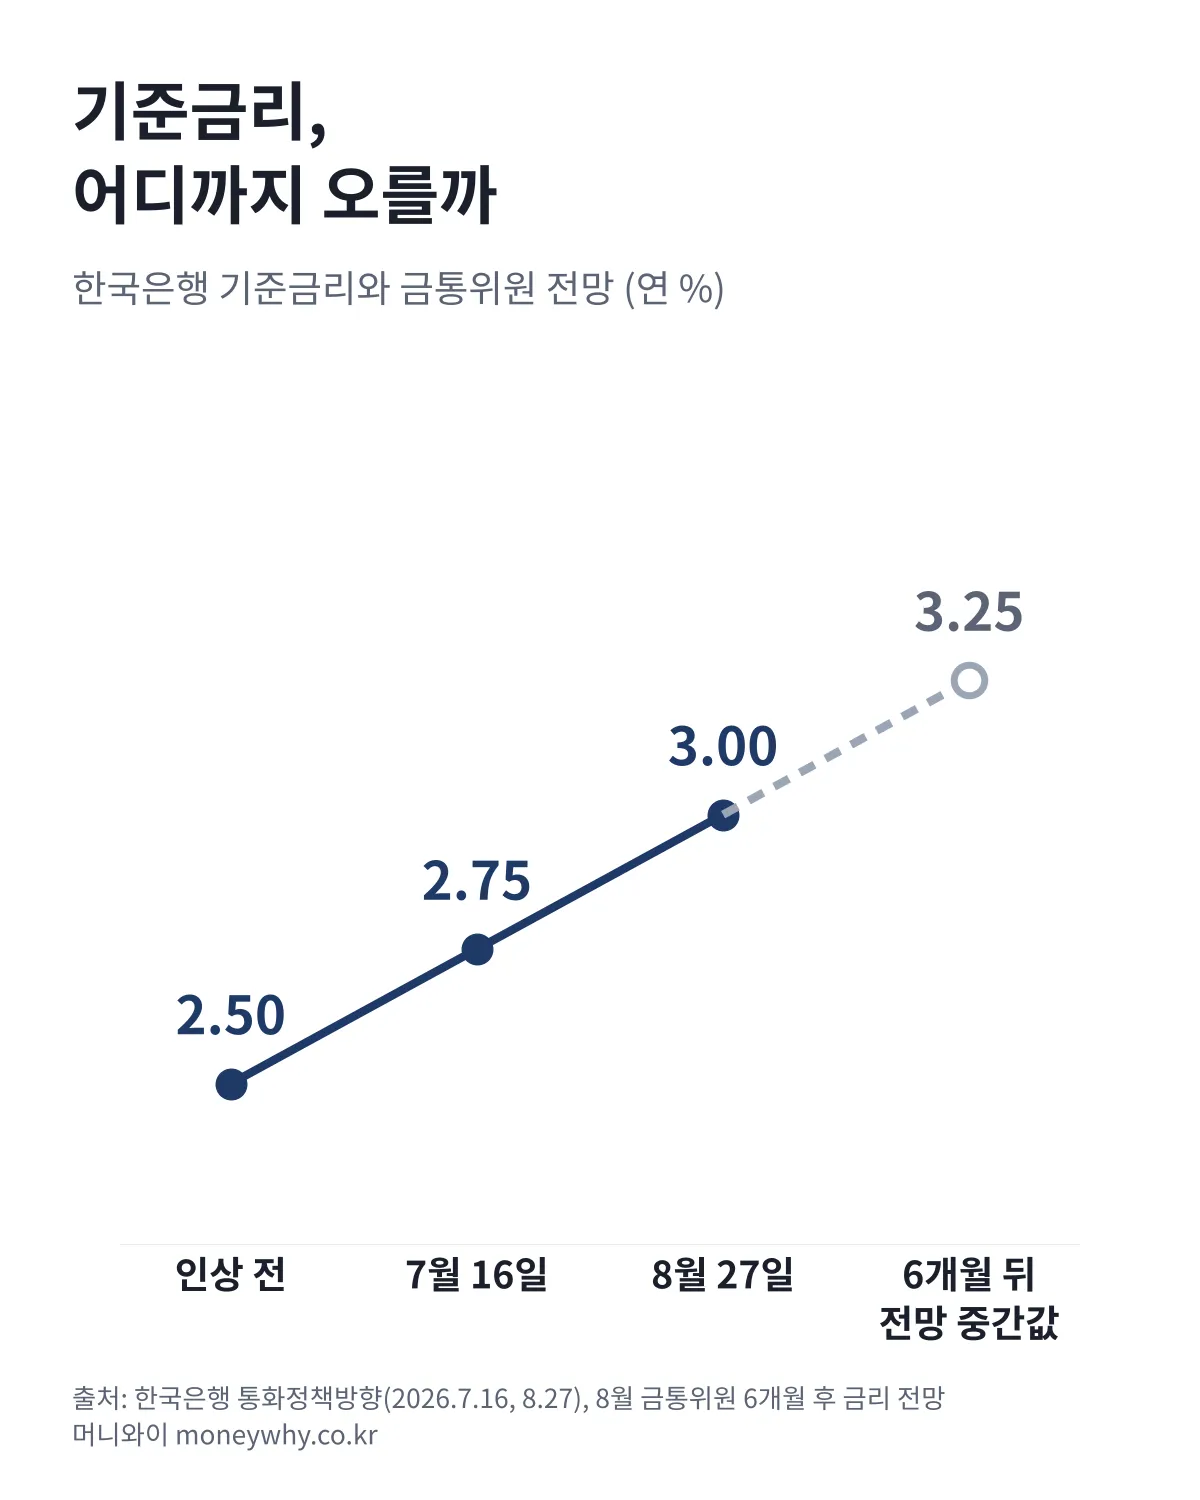
- 한국은행이 7월·8월 연달아 기준금리를 올려 연 3.00%가 됐고, 금통위원 다수는 6개월 뒤 3.25% 이상을 내다봤습니다.
- 10월 22일 금통위 전에 내 대출의 금리 유형, 다음 금리 변경일, 0.5%p 더 오를 때의 월 상환액을 확인해 두면 좋습니다.
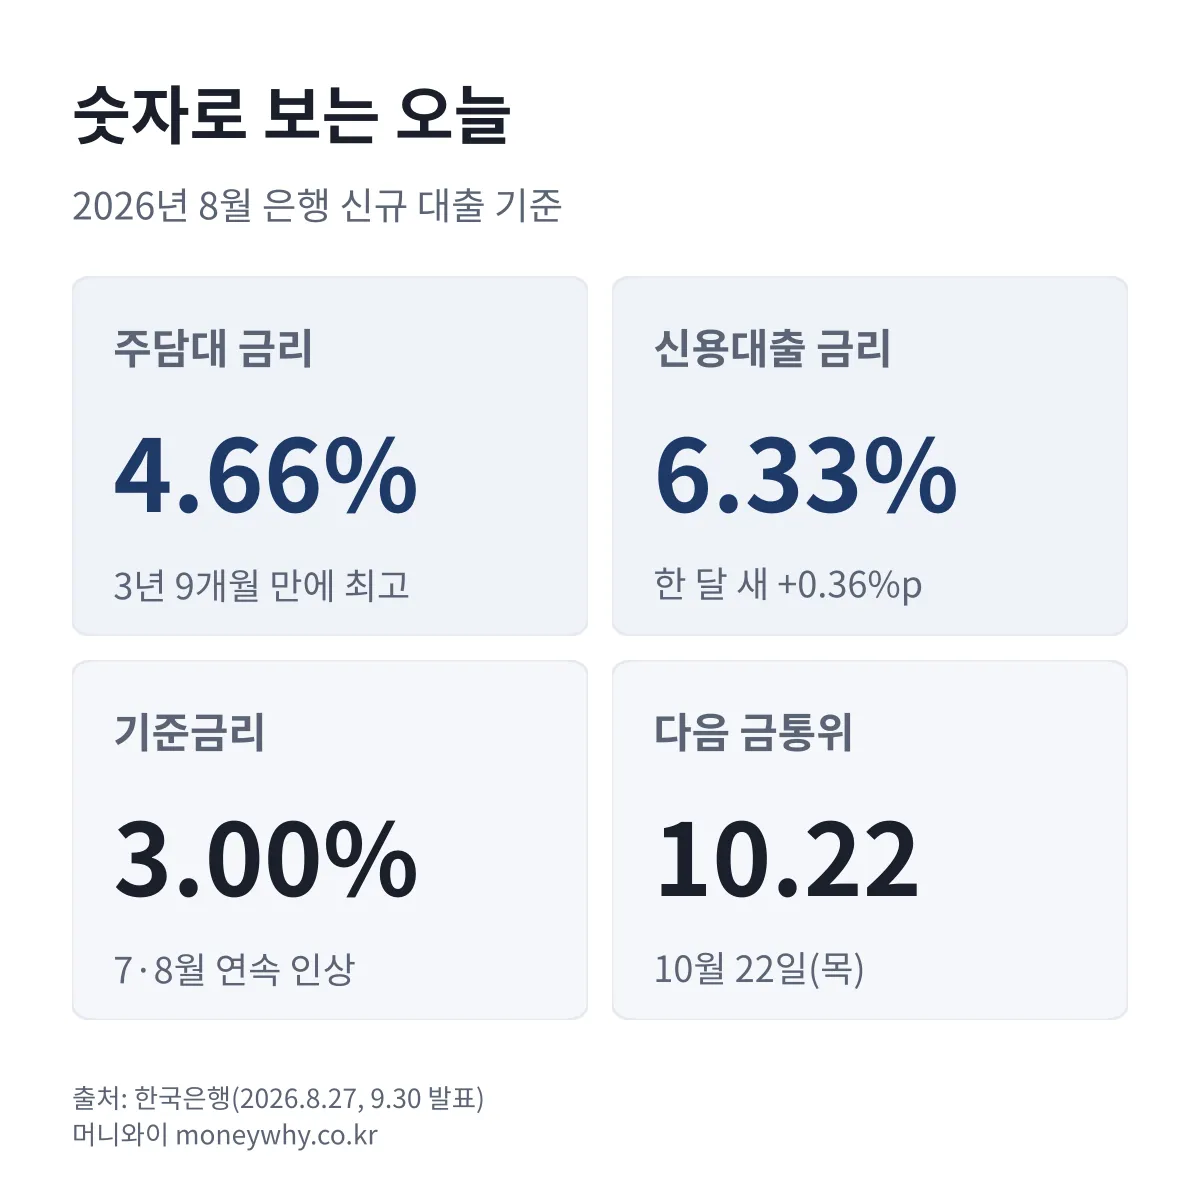
요즘 은행 앱에서 대출 이자 알림을 보고 “어, 또 올랐네?” 하신 분 많으실 거예요. 기분 탓이 아닙니다. 한국은행이 9월 30일 발표한 ‘금융기관 가중평균금리’를 보면, 은행이 8월에 새로 내준 주택담보대출(주담대) 금리는 평균 연 4.66%였습니다. 7월(4.48%)보다 0.18%p 올랐고, 3년 9개월 만에 가장 높은 수준입니다. 4개월째 오름세이기도 하고요.
오늘은 이 숫자가 왜 나왔는지, 그리고 이미 대출이 있거나 새로 대출을 알아보는 분이 10월 22일 한국은행 금융통화위원회(금통위) 전에 무엇을 챙기면 좋을지 차근차근 풀어 보겠습니다.
대출 금리, 왜 이렇게 빨리 오르나요?
가장 큰 이유는 기준금리입니다. 한국은행은 2026년 7월 16일 기준금리를 연 2.50%에서 2.75%로 올렸고, 8월 27일에 다시 3.00%로 올렸습니다. 두 번 연속 인상이었죠. 경기가 예상보다 좋고(한은은 올해 성장률 전망을 2.6%에서 3.3%로 크게 높였습니다) 물가가 쉽게 내려오지 않자, 미리 돈줄을 죄겠다는 판단입니다.
두 번째는 시장금리입니다. 은행은 대출 금리를 정할 때 은행채 같은 시장금리를 기준으로 삼는데, 국내외 금리가 함께 오르면서 이 기준 자체가 올라갔습니다. 특히 5년 고정 같은 고정형 주담대는 은행채 5년물 금리를 따라가기 때문에, 고정형 금리는 2025년 10월부터 쉬지 않고 올랐습니다.
여기에 ‘앞으로 더 오른다’는 전망도 얹혀 있습니다. 8월 금통위원들이 내놓은 6개월 뒤 기준금리 전망(점도표)을 보면 21개 점 가운데 10개가 3.25%, 6개가 3.50%였고, 지금 수준(3.00%) 유지는 5개뿐이었습니다. 은행 입장에선 미래 금리 상승분을 미리 반영할 수밖에 없는 구조예요.
숫자로 보면: 신용대출이 가장 가파릅니다
8월 수치를 대출 종류별로 보면 이렇습니다(예금은행 신규취급액 기준).
- 주담대 전체: 연 4.66% (7월 대비 +0.18%p)
- 주담대 고정형 4.88%, 변동형 4.53% (각각 +0.12%p, +0.18%p)
- 신용대출: 연 6.33% (+0.36%p)
- 전세자금대출: 연 4.35% (+0.16%p)
- 가계대출 전체: 연 4.76% (+0.12%p, 4개월 연속 상승)
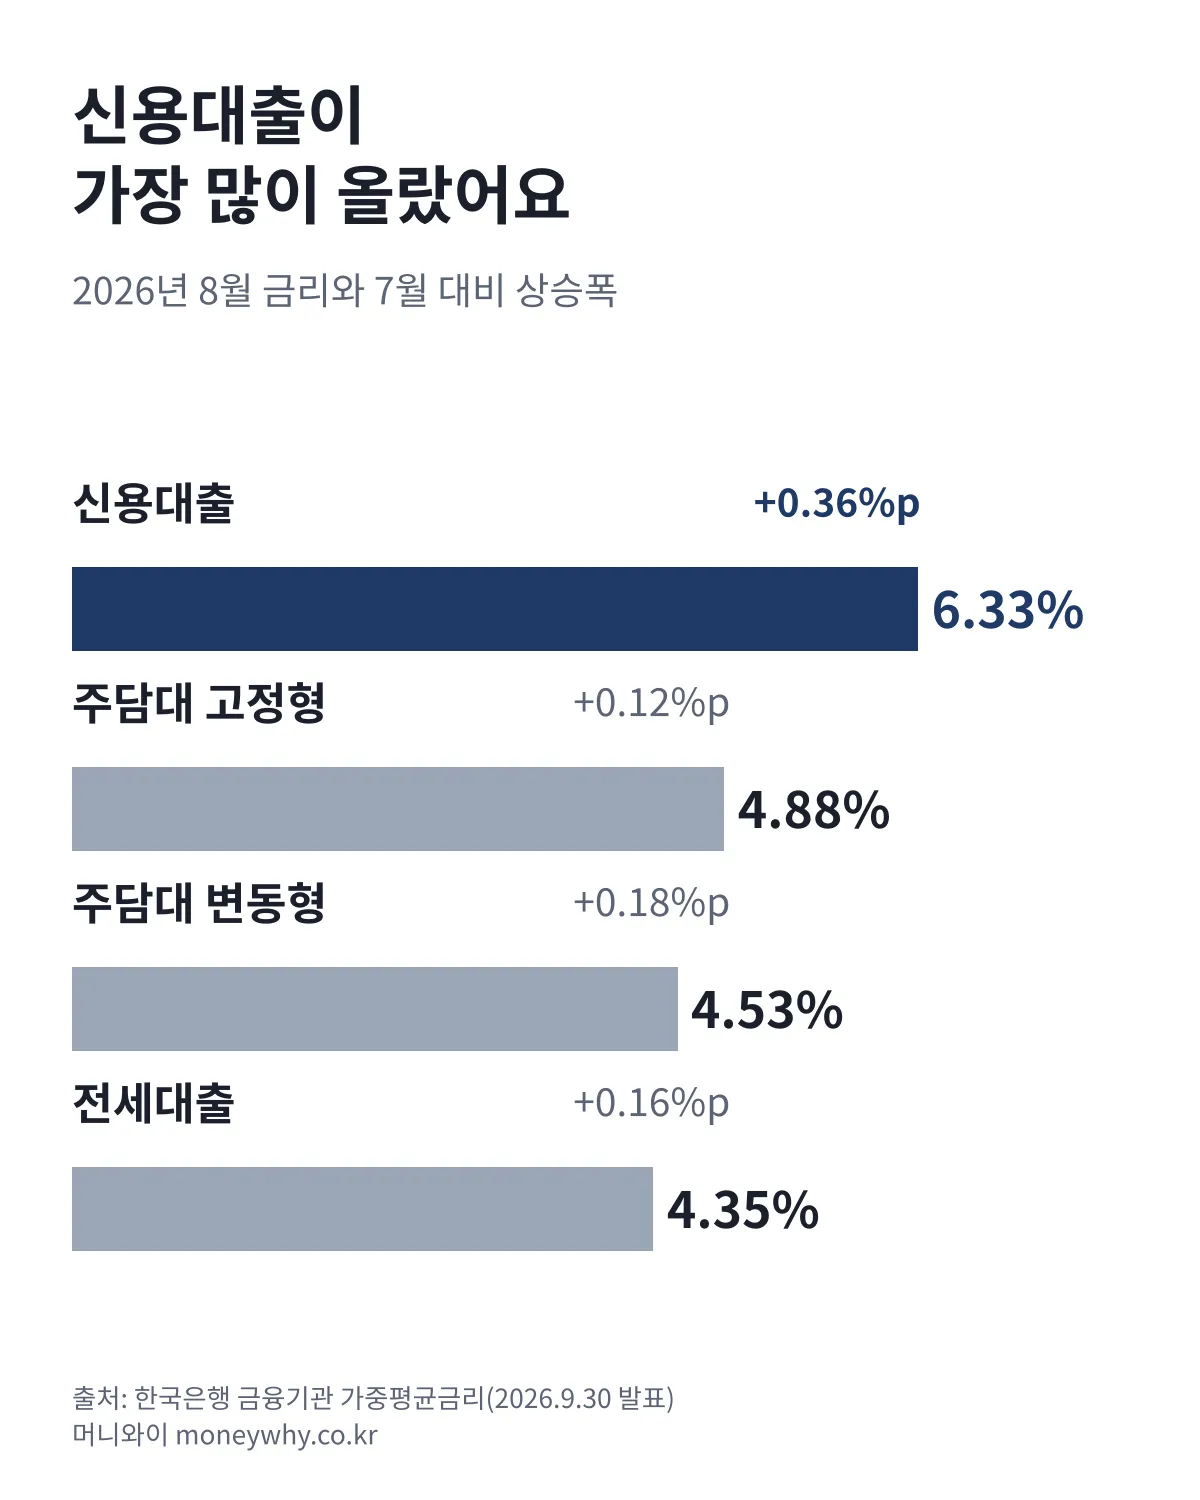
눈여겨볼 건 두 가지입니다. 하나는 신용대출이 한 달에 0.36%p나 뛰었다는 점이에요. 마이너스통장이나 신용대출로 생활비·투자금을 돌리는 분이라면 체감이 가장 클 겁니다. 다른 하나는 고정형과 변동형의 차이입니다. 7월엔 고정형이 변동형보다 0.41%p 비쌌는데 8월엔 0.35%p로 조금 좁혀졌어요. 그래서인지 신규 주담대 중 고정금리 비중도 7월 31.9%(2014년 2월 이후 최저)에서 8월 35.3%로 다시 늘었습니다. ‘앞으로 더 오를 것 같으니 지금 묶어 두자’는 사람이 늘었다는 뜻으로 읽힙니다.
내 지갑엔 얼마나? 3억 원으로 계산해 봤습니다
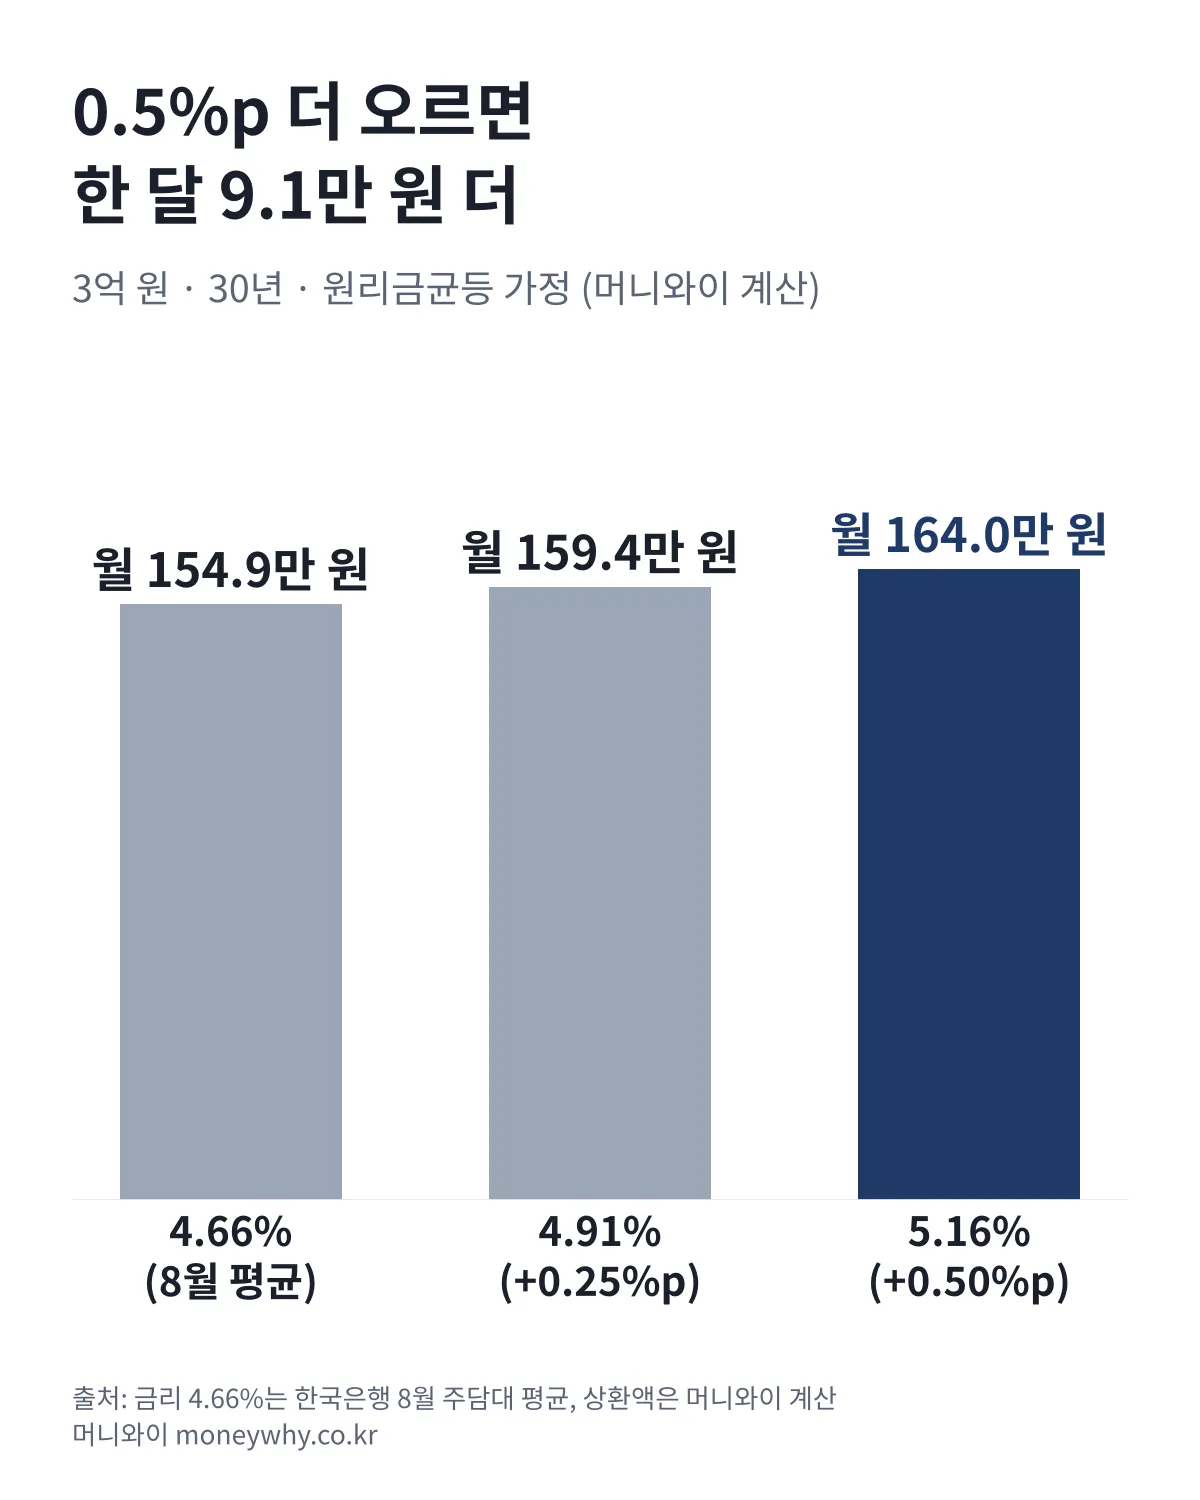
평균 금리 0.18%p가 작아 보이지만 금액으로 바꾸면 다릅니다. 3억 원을 30년 동안 원리금균등분할상환으로 빌린다고 가정하고 계산해 봤어요(머니와이 계산, 실제 상환액은 상품·조건에 따라 다릅니다).
- 금리 4.48%(7월 평균): 월 약 151.6만 원
- 금리 4.66%(8월 평균): 월 약 154.9만 원 → 한 달 약 3.2만 원 증가
- 여기서 0.25%p 더 오르면(4.91%): 월 약 159.4만 원
- 0.50%p 더 오르면(5.16%): 월 약 164.0만 원 → 8월 평균 대비 한 달 약 9.1만 원, 1년이면 약 109만 원 증가
변동금리 대출을 이미 갖고 계신 분은 금리가 바로 바뀌지 않는다는 점도 기억해 두세요. 보통 6개월이나 1년마다 그 시점의 기준(코픽스 등)에 맞춰 금리가 다시 정해지기 때문에, 지금의 금리 상승은 ‘다음 변경일’에 한꺼번에 반영될 수 있습니다.
10월 22일 금통위 전, 체크해 볼 것
- 내 대출의 금리 유형: 변동형인지, 혼합형(예: 5년 고정 후 변동)인지, 기준금리가 무엇인지 대출 앱이나 약정서에서 확인합니다.
- 다음 금리 변경일: 변경일이 몇 달 안에 있다면 그때 적용될 금리를 미리 문의해 두면 좋습니다.
- 버틸 수 있는 선: 지금 금리에 0.5%p를 더해 월 상환액을 계산해 보고, 생활비와 비교해 여유가 얼마나 되는지 봅니다.
- 갈아타기·일부 상환: 중도상환수수료, 새 대출 금리, 고정형 금리를 한 번에 비교합니다. 고금리 신용대출부터 줄이는 것이 이자 부담을 덜기에 효과적인 경우가 많습니다.
앞으로 볼 포인트
- 10월 22일 금통위: 시장에선 3회 연속 인상 부담 때문에 10월보다는 11월(26일) 인상 가능성을 더 높게 보는 시각이 많습니다. 다만 동결하더라도 ‘추가 인상’ 신호를 얼마나 강하게 주는지가 대출 금리에 영향을 줍니다.
- 코픽스 발표: 변동형 주담대 금리의 기준이 되는 코픽스는 매달 중순 은행연합회가 발표합니다. 9월분 수치가 오르면 변동형 대출 금리도 따라 오릅니다.
- 9월 가중평균금리: 10월 말 한국은행 발표에서 주담대 금리가 5개월째 오르는지 확인해 볼 만합니다.
금리 뉴스가 나오면 ‘대출 갈아타기’, ‘고정금리 변동금리 차이’ 같은 검색어가 자주 함께 올라옵니다. 대환대출을 고민 중이시라면 대출 광고에 크게 쓰인 ‘최저 금리’보다 내 조건에 실제로 적용될 금리부터 먼저 확인해 보세요.
머니와이 J (12년 차 온라인 마케터)
한 줄 정리
주담대 평균 금리 4.66%는 ‘이미 오른 금리’이고, 10월 22일 금통위는 ‘앞으로 오를 금리’의 방향을 정하는 자리입니다. 그 전에 내 대출의 다음 금리 변경일과 0.5%p 더 오를 때의 월 상환액, 이 두 가지만큼은 꼭 확인해 두세요.
참고 자료
한국일보(2026.9.30) 주담대 금리 4.66% 3년 9개월 만에 최고… 신용대출 금리도 6% 돌파
아이뉴스24(2026.9.30) 은행 주담대 금리 연 4.66%⋯3년9개월 만에 최고치
서울신문(2026.10.1) 가계대출금리 5% 육박…고정금리로 ‘비상 탈출’
아시아경제(2026.8.26) 7월 주담대 금리 4.48%로 상승…2년8개월만에 최고치
글로벌이코노믹(2026.8.26) 7월 가계대출 금리 연 4.64%… 3달 연속 상승
아주경제(2026.7.16) 한은, 기준금리 2.75%로 전격 인상
머니투데이(2026.8.27) 한국은행, 기준금리 연 3.0%…2회 연속 인상
시사저널(2026.8.27) 한은, 기준금리 3.00%로 2연속 인상
SBS Biz(2026.8.27) 금통위, 6개월 후 금리전망치 3.25%
헤럴드경제(2026.8.27) 6개월 뒤 기준금리 3.25%까지? 한은 금통위원들 전망 봤더니
이투데이(2026.8.27) 다음 금통위는 10월22일
파이낸셜뉴스(2026.9.17) 3연속 인상 부담, 10월보다 11월 인상 유력
이 글은 정보 제공 목적이며 특정 금융상품이나 종목에 대한 투자 권유가 아닙니다. 수치는 작성 시점 기준이며 이후 달라질 수 있습니다.